Avocat coordonator al Alexandru, Andreas și Asociații, prezent la evenimentul Stronger 2gether – Intesa Sanpaolo Bank Romania
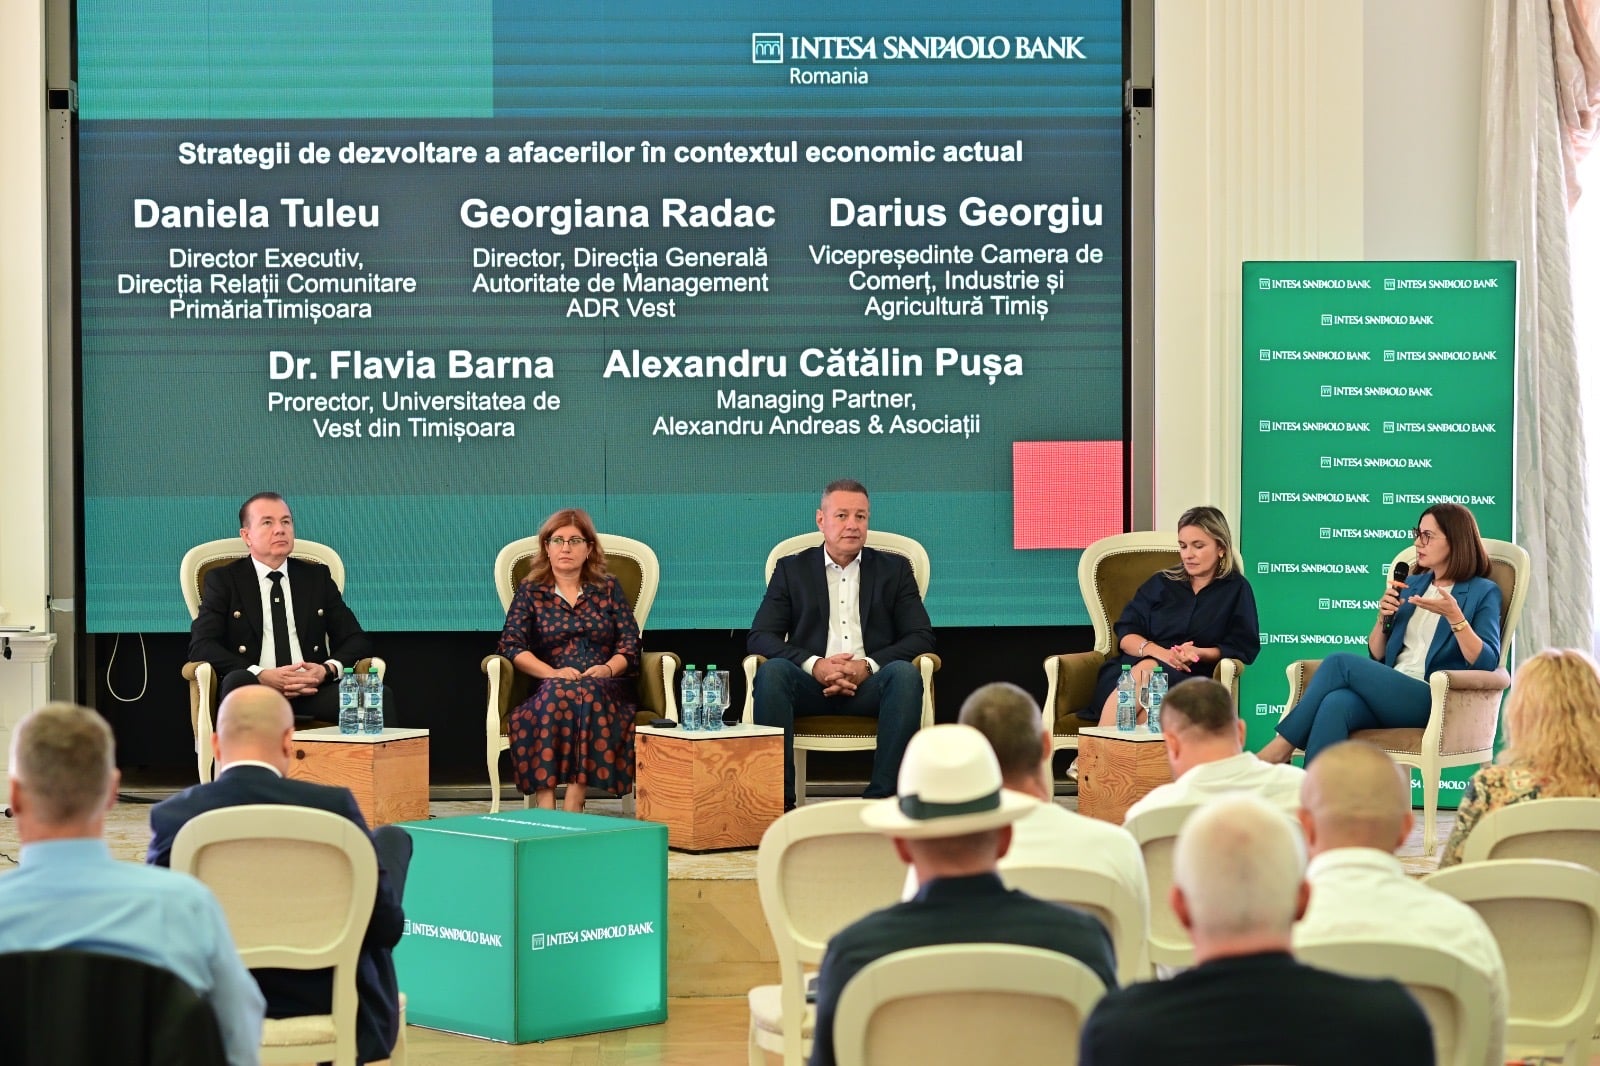
Avocat coordonator Pușa Alexandru, prezent la evenimentul Stronger 2gether de la Timișoara.
Cea de-a 8-a ediție Stronger 2gether, organizată de Intesa Sanpaolo Bank România, a adus la Timișoara antreprenori, lideri locali și profesioniști într-o după-amiază dedicată dezbaterilor despre dezvoltarea economică a regiunii de Vest și despre leadership în vremuri incerte. Printre vorbitorii invitați să contribuie la aceste discuții s-a numărat și avocatul coordonator al Alexandru, Andreas și Asociații, Alexandru Cătălin Pușa.
În cadrul panelului dedicat dezvoltării economice a regiunii de Vest și leadershipului în vremuri incerte, contribuția sa a punctat o dimensiune pe care antreprenorii o resimt direct în activitatea zilnică: deciziile de business solide se sprijină întotdeauna pe o consiliere juridică anticipativă, nu doar reactivă. Este exact tipul de abordare pe care dl. Pușa, o promovează în relația cu clienții firmei, anume implicare directă, înainte ca o provocare de business să devină o problemă legală.
Vorbind despre incertitudinea care marchează în prezent mediul de afaceri, Alexandru Pușa a punctat:
„Vremuri incerte înseamnă de fapt: criză, oportunitate și pericol în același timp. Poate în momente precum acesta veți putea găsi oportunități noi.”
Contribuția sa a completat dezbaterea cu o perspectivă aplicată, la nivelul companiei și al administratorului – acolo unde deciziile de zi cu zi se iau. Alexandru Pușa a vorbit despre teme de interes direct pentru companii și SRL-uri, de la responsabilitățile administratorului, la aspectele juridice curente cu care se confruntă firmele mici și mijlocii, oferind și sfaturi practice pentru noii antreprenori aflați la început de drum.
Este exact tipul de perspectivă pe care dl. Pușa Alexandru o promovează în relația cu clienții firmei, implicare directă, orientată spre soluții, înainte ca o provocare de business să devină o problemă legală.
De ce contează expertiza integrată?
„În vremuri bune, este ușor să generezi profit. În vremuri tulburi, poți descoperi, de fapt, oportunități de creștere chiar mai mari.”
La Alexandru, Andreas și Asociații, echipa de avocați lucrează în strânsă colaborare cu experți contabili și fiscali, oferind clienților o perspectivă completă asupra deciziilor de business, de la conformitate juridică până la optimizare fiscală. Implicarea directă a unui avocat coordonator AAA în dezbateri precum cele de la Stronger 2gether confirmă această abordare integrată, un diferențiator esențial al firmei în fața provocărilor economice ale regiunii de Vest.
Mai multe despre eveniment: Intesa Sanpaolo Bank România
Alexandru, Andreas și Asociații obține o soluție definitivă favorabilă AEM în dosarul privind prejudiciul estimat la peste 200 de milioane de lei
Tribunalul Timiș a schimbat temeiul clasării dosarului AEM din „fapta nu există” în „a intervenit prescripția răspunderii penale”, deschizând calea demersurilor civile pentru recuperarea prejudiciului.
Alexandru, Andreas și Asociații – avocați și experți contabili, prin Av. coordonator Pușa Alexandru Cătălin și Av. senior Paul Iovan Alexandru, în calitate de avocați reprezentanți ai AEM S.A. au obținut o soluție favorabilă companiei în cadrul contestației formulate împotriva ordonanței de clasare pronunțate de Parchetul de pe lângă Tribunalul Timiș.
O schimbare esențială a temeiului clasării
În cauza privind presupusele fapte care au contribuit la prejudicierea AEM, Parchetul de pe lângă Tribunalul Timiș dispusese clasarea, între altele, în temeiul faptului că „fapta nu există” sau că fapta nu este prevăzută de legea penală.
Soluția a fost contestată în instanță de AEM, prin demersurile juridice realizate de echipa Alexandru, Andreas și Asociații.
Prin hotărârea definitivă pronunțată, Tribunalul Timiș a admis plângerea și a dispus schimbarea temeiului clasării, stabilind că aceasta intervine ca urmare a prescripției răspunderii penale, și nu ca urmare a inexistenței faptei.
Concret, instanța a dispus clasarea în temeiul art. 16 alin. (1) lit. f) teza I din Codul de procedură penală – intervenirea prescripției răspunderii penale – în locul temeiurilor prevăzute de art. 16 alin. (1) lit. a) și lit. b) teza I C.proc.pen.
Hotărârea este definitivă.
„Nu merg la pușcărie, dar lasă deschisă calea despăgubirilor civile”
Avocatul coordonator al Alexandru, Andreas și Asociații, Pușa Alexandru Cătălin, a explicat importanța soluției pentru AEM:
„Schimbând temeiul închiderii dosarului în «fapta s-a prescris», judecătorul a șters nedreptatea cu «fapta nu există».”
Potrivit avocatului, soluția instanței nu conduce la răspundere penală și nu poate avea ca efect aplicarea unei pedepse, însă menține deschisă posibilitatea unor demersuri pe cale civilă în vederea recuperării prejudiciului.
„Faptul că dosarul s-a închis prin prescripție înseamnă că suspecții și inculpații sunt apărați de răspunderea penală, nu merg la pușcărie, dar lasă deschisă calea despăgubirilor civile pentru prejudiciu”, a declarat Alexandru Cătălin Pușa.
Un dosar cu o miză deosebită pentru AEM
AEM, una dintre companiile industriale importante ale Timișoarei și unul dintre producătorii consacrați de contoare din România, a traversat în ultimii ani un amplu proces de declin financiar.
Potrivit informațiilor prezentate în cadrul anchetelor și demersurilor companiei, problemele au devenit evidente în anul 2017, când, în urma unui inventar solicitat de acționari, au fost identificate neconcordanțe majore privind stocurile.
Ulterior, au fost formulate sesizări penale și au fost derulate investigații cu privire la modul în care compania a fost administrată și la presupusele prejudicii produse acesteia.
AEM a intrat în insolvență cu datorii de aproximativ 370 de milioane de lei, iar în anul 2026 a fost declarată definitiv în faliment.
În acest context, demersul judiciar privind schimbarea temeiului clasării reprezintă o etapă importantă pentru companie și pentru strategia juridică de recuperare a prejudiciului.
Rolul Alexandru, Andreas și Asociații
Prin reprezentarea AEM S.A. în acest demers, Alexandru, Andreas și Asociații a urmărit obținerea unei clarificări juridice esențiale: diferența dintre închiderea unui dosar ca urmare a constatării că „fapta nu există” și închiderea acestuia ca urmare a intervenirii prescripției răspunderii penale.
Soluția definitivă a Tribunalului Timiș marchează o etapă importantă în acest litigiu și permite continuarea demersurilor juridice pe componenta civilă, în vederea recuperării prejudiciului reclamat de companie.
Pentru Alexandru, Andreas și Asociații, cauza AEM reprezintă un exemplu al importanței unei strategii juridice integrate, în care analiza penală, componenta civilă și obiectivul concret al clientului – recuperarea prejudiciului – sunt abordate în mod coerent.
Pentru mai multe informatii despre evolutia procedurii de insolventa a AEM, poate fi consultat portalul de insolventa al Ministerului Justitiei: https://portal.just.ro
Dacă vă confruntați cu o situație similară sau aveți nevoie de consultanță juridică și contabilă în dosare de fraudă corporativă sau recuperare de creanțe, echipa Alexandru, Andreas și Asociații vă stă la dispoziție.
Actualizare CAEN Rev. 3: ce trebuie sa stie fiecare profesionist pana in septembrie 2026
Actualizarea CAEN Rev. 3 nu este o simpla formalitate administrativa — pentru multi profesionisti, ea poate influenta direct relatia cu bancile, accesul la finantari si participarea la achizitii publice. Termenul-limita stabilit prin Hotararea Guvernului nr. 284/2025 este 25 septembrie 2026, iar cei care nu actioneaza la timp risca blocaje practice in operatiunile curente, chiar in absenta unei sanctiuni exprese.
Incepand cu 1 ianuarie 2025, Romania a adoptat clasificarea CAEN Rev. 3, armonizata cu nomenclatorul european NACE Rev. 2.1. Entitatile infiintate dupa aceasta data sunt inregistrate direct in noua clasificare. Cele existente beneficiaza de o perioada de tranzitie de 18 luni, cu termenul-limita de 25 septembrie 2026, stabilit prin H.G. nr. 284/2025, publicata in Monitorul Oficial la 25 martie 2025.
Ce aduce nou actualizarea CAEN Rev. 3
Noua clasificare nu inseamna exclusiv renumerotarea codurilor existente. CAEN Rev. 3 redefine anumite activitati economice, reorganizeaza unele clase prin comasare sau divizare si introduce categorii noi, generate de evolutia mediului de afaceri — in special in domeniile digitale si de servicii. Prin urmare, procesul de actualizare trebuie tratat ca o oportunitate de verificare a concordantei dintre activitatea desfasurata in fapt si obiectul de activitate inscris in documentele oficiale.
Informatii actualizate despre concordanta dintre codurile CAEN Rev. 2 si CAEN Rev. 3 pot fi consultate pe site-ul Institutului National de Statistica si pe portalul ONRC.
Actualizare CAEN Rev. 3: procedura simplificata sau modificare de act constitutiv?
Trebuie facuta o distinctie importanta intre doua situatii diferite.
Situatia 1 — actualizare tehnica: Cand activitatea desfasurata ramane neschimbata, iar actualizarea priveste exclusiv transpunerea codurilor in noua clasificare, procedura este simplificata. Cererea poate fi depusa online prin portalul ONRC, la ghiseu sau prin curier. ONRC emite, cu titlu gratuit, un nou certificat de inregistrare si un extras actualizat.
Situatia 2 — modificare de obiect de activitate: Cand analiza arata ca obiectul de activitate nu mai corespunde activitatii reale sau profesionistul doreste sa extinda activitatile autorizate, actualizarea presupune si modificarea actului constitutiv, cu respectarea dispozitiilor legale aplicabile fiecarei forme de organizare. Pentru persoanele fizice autorizate, limita ramane de maximum 5 clase CAEN, iar pentru intreprinderile individuale — de maximum 10 clase CAEN, conform O.U.G. nr. 44/2008.
Ce se intampla daca nu efectuezi actualizarea CAEN Rev. 3 pana la termen
H.G. nr. 284/2025 si Ordinul INS nr. 377/2024 nu prevad o sanctiune contraventionala expresa pentru depasirea termenului. Simpla neactualizare nu atrage, in mod automat, pierderea dreptului de a desfasura activitatile autorizate.
Cu toate acestea, consecintele practice pot fi semnificative:
- Orice noua mentiune depusa la ONRC dupa 25 septembrie 2026 — schimbare de sediu, modificare de asociati, numire de administrator, majorare de capital — va trebui sa fie conforma cu CAEN Rev. 3. Actualizarea devine astfel o etapa prealabila obligatorie pentru orice alta operatiune societara.
- In relatia cu bancile, institutiile de credit solicita frecvent documente actualizate atunci cand analizeaza acordarea unei finantari sau deschiderea unui cont. Coduri CAEN neactualizate pot genera intarzieri sau refuzuri in aceste proceduri.
- In procedurile de achizitii publice, autoritatile contractante verifica obiectul de activitate al ofertantilor. Neconcordanta dintre codul CAEN declarat si activitatea reala poate constitui un motiv de excludere.
Recomandarea AAA: o abordare integrata — juridic, contabil si fiscal
Actualizarea CAEN Rev. 3 este mai mult decat o obligatie de conformare — este un moment potrivit pentru a verifica daca obiectul de activitate reflecta corect ceea ce face cu adevarat firma ta. O verificare facuta acum poate preveni blocaje ulterioare in relatia cu autoritatile, bancile sau partenerii contractuali.
De ce conteaza dimensiunea contabila si fiscala
CAEN Rev. 3 nu afecteaza exclusiv Registrul Comertului. Incepand cu finalul anului 2025, ANAF opereaza cu noua clasificare, iar Ordinul nr. 1.960/2025 a actualizat integral nomenclatorul activitatilor independente pentru care venitul net se determina pe baza normelor anuale de venit. Concret, aceasta inseamna:
Pentru PFA-urile in regim de norma de venit, este esential de verificat daca noul cod CAEN Rev. 3 corespunzator activitatii lor se regaseste in nomenclatorul actualizat. Daca nu, poate fi necesara trecerea la sistemul real de impozitare — o schimbare cu implicatii directe asupra modului de tinere a evidentei contabile si asupra obligatiilor declarative.
Pentru toate entitatile, dupa expirarea perioadei de tranzitie, erori sau neconcordante intre codul CAEN din Registrul Comertului si cel utilizat in raportarile catre ANAF pot genera dificultati la depunerea Declaratiei Unice, a declaratiei 101 sau a altor formulare fiscale. Institutiile de credit si autoritatile contractante verifica concordanta dintre obiectul de activitate declarat si activitatea efectiv desfasurata, inclusiv prin prisma documentelor fiscale.
O oportunitate de revizuire a structurii fiscale, trecerea la CAEN Rev. 3 poate semnala si momentul oportun pentru o analiza mai ampla: regimul de impozitare aplicabil este cel optim? Exista coduri de activitate secundare care nu mai sunt utilizate si care pot fi eliminate? Sunt toate activitatile desfasurate acoperite de obiectul de activitate autorizat?
Ce ofera echipa AAA
Avand in structura atat avocati, cat si experti contabili, AAA poate gestiona actualizarea CAEN Rev. 3 in mod integrat — de la analiza juridica a actului constitutiv si a concordantei cu noua clasificare, pana la verificarea implicatiilor fiscale si contabile ale modificarilor necesare. Aceasta abordare evita situatia in care modificarile operate la ONRC genereaza, fara sa fie anticipate, consecinte in planul obligatiilor fiscale sau al regimului de impozitare.
Contacteaza-ne pentru o analiza a situatiei tale specifice — juridica si fiscala — inainte de termenul din 25 septembrie 2026.
Partajul – cum transformi o proprietate comuna intr-un drept exclusiv
Multi dintre clientii nostri ajung la noi cu o intrebare simpla, dar cu implicatii complexe: ce se intampla atunci cand un bun apartine mai multor persoane, iar interesele lor nu mai coincid? Raspunsul legii este partajul – un mecanism care, desi pare o simpla formalitate administrativa, poate avea un impact major asupra patrimoniului, relatiilor de familie sau de afaceri ale celor implicati.
Cand apare coproprietatea si de ce este, de regula, temporara
Coproprietatea apare frecvent in viata de zi cu zi: o mostenire impartita intre frati, un imobil dobandit impreuna de doi soti sau de doi parteneri de afaceri, un teren ramas in indiviziune dupa o succesiune. In toate aceste situatii, fiecare persoana detine o cota-parte ideala din bun, fara a avea stapanire exclusiva asupra unei portiuni fizice anume.
Legea romana priveste aceasta stare ca fiind, in principiu, tranzitorie. Oricare dintre coproprietari poate cere oricand incetarea coproprietatii prin partaj, indiferent de acordul celorlalti, iar acest drept nu se prescrie niciodata. Practic, nimeni nu poate fi obligat sa ramana intr-o proprietate comuna pe care nu o mai doreste.
Partajul nu este doar o impartire a bunurilor
In practica, partajul este adesea perceput ca un simplu pas administrativ de final al unei indiviziuni. Realitatea este mai nuantata: partajul este instrumentul prin care o cota-parte abstracta se transforma intr-un drept de proprietate concret si exclusiv, fie asupra bunului in materialitatea lui, fie asupra echivalentului sau valoric.
Un aspect esential, deseori trecut cu vedere, tine de momentul de la care opereaza aceasta transformare. Spre diferenta de reglementarea anterioara, in prezent partajul produce efecte doar incepand cu data actului de partaj sau cu data hotararii judecatoresti definitive, nu retroactiv, de la momentul dobandirii bunului. Aceasta schimbare are consecinte practice directe asupra valabilitatii actelor incheiate anterior de catre coproprietari si asupra garantiilor constituite pe cotele-parti.
Solutiile practice atunci cand bunul nu poate fi impartit fizic
Regula generala este ca partajul sa se faca in natura, prin impartirea efectiva a bunului proportional cu cotele detinute de fiecare. In realitate, acest lucru nu este intotdeauna posibil – un apartament, o casa sau un teren cu o configuratie neregulata pot fi dificil sau ineficient de divizat fara a le afecta valoarea sau functionalitatea.
In aceste situatii, legea pune la dispozitie doua alternative. Prima este atribuirea bunului in integralitate catre unul dintre coproprietari, cu obligatia acestuia de a plati celorlalti o suma de bani corespunzatoare cotelor lor (sulta). A doua este vanzarea bunului, cu distribuirea pretului obtinut proportional cu cotele-parti ale fiecaruia. Instantele aleg intre aceste solutii in functie de circumstantele concrete: cine a contribuit efectiv la dobandirea si intretinerea bunului, care este interesul real al partilor si care varianta asigura un rezultat echitabil si functional pentru toti cei implicati.
Efectele partajului se extind dincolo de coproprietari
Incetarea coproprietatii nu afecteaza doar relatia dintre cei care impart bunul. Actele incheiate de un coproprietar inainte de partaj – precum garantiile constituite pe cota sa – raman, in principiu, valabile si se transfera asupra bunului atribuit prin partaj. De asemenea, creditorii unui coproprietar pot urmari cota-parte a acestuia sau pot participa la procedura de partaj pentru a-si proteja drepturile.
Aceste reguli au un rol important: asigura predictibilitate si protejeaza atat coproprietarii, cat si tertii care au incheiat acte juridice legate de bunul comun inainte de finalizarea partajului.
De ce merita o strategie juridica bine construita
Desi cadrul legal ofera solutii clare, modul in care acestea se aplica intr-un caz concret depinde de probe, de contributiile fiecarei parti si de o evaluare corecta a valorii bunurilor implicate. O strategie bine pregatita – fie pentru un partaj amiabil, fie pentru unul judiciar – poate face diferenta intre o iesire rapida si echitabila din indiviziune si un proces prelungit, cu costuri si tensiuni inutile.
Echipa AAA acorda asistenta completa in proceduri de partaj, de la negocierea unei solutii amiabile intre coproprietari, la reprezentarea in instanta atunci cand un acord nu este posibil. Daca te confrunti cu o situatie de coproprietate si vrei sa intelegi care este cea mai avantajoasa cale de actiune, te invitam sa discutam cazul tau impreuna cu echipa noastra de avocati.
Cele mai frecvente cauze ale litigiilor in asocierea in participatie — si cum le prevenim
Asocierea in participatie, reglementata de art. 1949 NCC, este una dintre cele mai utilizate forme de colaborare intre profesionisti pentru implementarea unor proiecte investitionale complexe. Avantajul sau principal — absenta personalitatii juridice si, implicit, a formalitatilor de infiintare a unei entitati distincte — este, totodata, principala sursa de risc. In practica Alexandru, Andreas si Asociatii, am identificat un tipar recurent: disputele dintre asociati sunt, in marea lor majoritate, consecinta unor contracte redactate superficial sau fara o dubla verificare juridica si fiscala. Prezentul articol urmareste sa ofere o imagine clara asupra celor mai frecvente surse de conflict si, mai ales, asupra instrumentelor de preventie disponibile.
Natura juridica a asocierii — de ce conteaza
Spre deosebire de societatile comerciale clasice, asocierea in participatie nu dispune de personalitate juridica, nu are patrimoniu propriu si nu poate contracta in nume propriu. Bunurile aportate raman in proprietatea celui care le-a adus, raspunderea fata de terti revine asociatilor in solidar, iar obligatiile fiscale sunt gestionate de liderul asocierii in calitate de reprezentant fata de autoritatile publice. Aceasta natura juridica hibrida — utila prin flexibilitate, riscanta prin opacitate — face ca redactarea contractului de asociere sa fie nu doar recomandata, ci esentiala. La Alexandru, Andreas si Asociatii, abordam fiecare contract prin prisma a doua dimensiuni inseparabile: verificarea juridica a clauzelor si structurarea fiscal-contabila a operatiunilor, tocmai pentru ca un contract solid din punct de vedere juridic, dar ignorat din perspectiva fiscala, ramane o sursa de risc major pentru toti asociatii.
Continutul minim al contractului
Desi art. 1954 NCC consacra libertatea contractuala, normele fiscale impun un continut minim obligatoriu: datele complete de identificare ale asociatilor, obiectul de activitate descris concret, sediul asocierii, aporturile cu descrierea detaliata a bunurilor, cotele procentuale de participare la beneficii si pierderi, conditiile de incetare si desemnarea liderului cu prerogativele aferente. Organul fiscal poate refuza inregistrarea contractului in lipsa mentiunilor impuse de art. 125 alin. (2) lit. f) Cod fiscal, iar inregistrarea trebuie realizata in termen de 30 de zile de la data incheierii. Echipa noastra asigura atat redactarea contractului conform exigentelor juridice, cat si verificarea conformitatii sale fiscale inainte de depunere — un serviciu integrat pe care il consideram indispensabil pentru orice client care doreste sa evite surprize ulterioare.
Aporturile asociatilor — fundament si sursa frecventa de litigii
Obligatia de aportare este fundamentul asocierii: dreptul de a participa la beneficii este conditionat de aducerea efectiva a aportului asumat. Nerespectarea acestei obligatii — fie la etapa subscrierii, fie la cea a varsarii — atrage raspunderea asociatului culpabil. Pentru a fi valabil, aportul trebuie sa fie real (cu valoare economica certa), licit (sa nu contravina normelor de ordine publica), adus de un asociat cu capacitate de a dispune si insotit de toate autorizatiile necesare exploatarii. Un aspect frecvent omis in practica: daca aportul consta intr-un bun imobil, contractul trebuie incheiat in forma autentica, cu respectarea formalitatilor de publicitate imobiliara, conform art. 1883 alin. (2) NCC. La Alexandru, Andreas si Asociatii, verificam sistematic natura fiecarui aport si implicatiile sale juridice si fiscale inainte de semnarea contractului, tocmai pentru a preveni litigii care devin, ulterior, dificil de gestionat.
Regimul bunurilor aportate si impartirea beneficiilor
Conform art. 1952 alin. (1) NCC, asociatii raman proprietarii bunurilor aportate — la fondul comun se aduce, ca regula, doar folosinta bunului si fructele rezultate, nu proprietatea. Prin acord expres, partile pot deroga si institui o stare de coproprietate, caz in care regimul juridic se completeaza cu regulile din materia coproprietatii. La dizolvarea asocierii, in absenta unor clauze contractuale exprese, bunurile se restituie asociatilor aportatori, diferentele de valoare generate de imbunatatiri sau degradari fiind avute in vedere la calculul final. Jurisprudenta este clara: asociatul are dreptul la restituirea aportului, nu la daune-interese pentru pierderile suferite in activitatea comuna — acestea reprezentand riscul asumat prin contract.
Distribuirea profitului nu opereaza automat si presupune dovada contributiei reale a fiecarui asociat la activitatea comuna. Regula generala, in lipsa unei clauze contrare, este repartizarea pro rata conform art. 1902 alin. (2) NCC. Sunt interzise expres clauzele leonine — prin care un asociat obtine totalitatea castigurilor sau este scutit integral de pierderi. ICCJ a statuat ca inclusiv stipularea unui profit minim garantat, indiferent de rezultatele asocierii, echivaleaza cu o clauza leonina, intrucat suprima elementul aleatoriu esential contractului. In practica Alexandru, Andreas si Asociatii, am intalnit frecvent clauze de acest tip redactate fara intentie leonina, dar cu efect leonin — o problema pe care o identificam si o corectam in faza de verificare, inainte ca ea sa devina obiect de litigiu.
Liderul asocierii — prerogative, limite si raspundere
Liderul asocierii gestioneaza activitatea curenta si interactioneaza direct cu tertii, in baza regulilor mandatului. Limitele acestui mandat reprezinta cea mai frecventa sursa de dispute pe care o intalnim. In absenta unor clauze exprese, liderul poate incheia doar acte de administrare obisnuita — pentru acte de dispozitie (cesiuni de contracte, contractari de imprumuturi, renuntari la drepturi ale asociatilor) este necesar un mandat special. Liderul nu poate dispune de bunurile aportate de alti asociati fara acordul expres al acestora.
Din perspectiva fiscala si contabila, liderul este obligat sa tina o evidenta contabila distincta a operatiunilor asocierii si sa transmita fiecarui asociat, pe baza de decont, cota sa din venituri si cheltuieli, conform Ordinului 1802/2014. La Alexandru, Andreas si Asociatii, asiguram atat redactarea clauzelor privind atributiile liderului, cat si asistenta in structurarea evidentei contabile a asocierii — un serviciu integrat care elimina una dintre cele mai comune surse de conflict dintre asociati.
Raspunderea solidara fata de terti
Intrucat asocierea nu are personalitate juridica, tertii contracteaza direct cu asociatii — de regula cu liderul. Regula instituita de art. 1953 alin. (1) NCC este raspunderea solidara a tuturor asociatilor fata de terti, indiferent de clauzele interne care ar limita raspunderea unui asociat — acestea sunt inopozabile tertilor. Solidaritatea opereaza cu conditia ca liderul sa fi actionat in limitele mandatului si cu buna-credinta. Depasirea mandatului poate atrage raspunderea contractuala a liderului fata de ceilalti asociati — un scenariu pe care echipa noastra il anticipeaza si il gestioneaza contractual, inainte ca el sa se materializeze in litigiu.
Incetarea asocierii
Asocierea poate inceta conventional, legal — conform art. 1930 NCC — sau judiciar, la cererea unui asociat pentru motive temeinice. Jurisprudenta confirma ca neexecutarea grava si culpabila a obligatiilor contractuale poate justifica dizolvarea judiciara chiar si in absenta unei clauze exprese de reziliere. Rezilierea unilaterala in temeiul art. 1552 NCC este de asemenea posibila in conditiile dreptului comun. Incetarea contractului declanseaza lichidarea asocierii — achitarea datoriilor comune, restituirea aporturilor si impartirea excedentului. Recomandam intotdeauna ca aceste clauze sa fie redactate cu maxima precizie inca de la constituirea asocierii: un mecanism de iesire clar redactat reduce semnificativ riscul unui litigiu la momentul dizolvarii.
La Alexandru, Andreas si Asociatii oferim clientilor nostri un serviciu complet: redactarea si verificarea juridica a contractelor de asociere in participatie, structurarea fiscal-contabila a operatiunilor si asistenta pe toata durata asocierii. Consideram ca preventia juridica si fiscala integrata este semnificativ mai putin costisitoare decat litigiul — si ca un contract bine redactat de la inceput este cel mai eficient instrument de protectie a intereselor tuturor asociatilor.
Daca intentionati sa incheiati un contract de asociere in participatie sau va confruntati deja cu o disputa derivata dintr-un astfel de contract, echipa Alexandru, Andreas si Asociatii este disponibila sa va ofere consultanta personalizata.